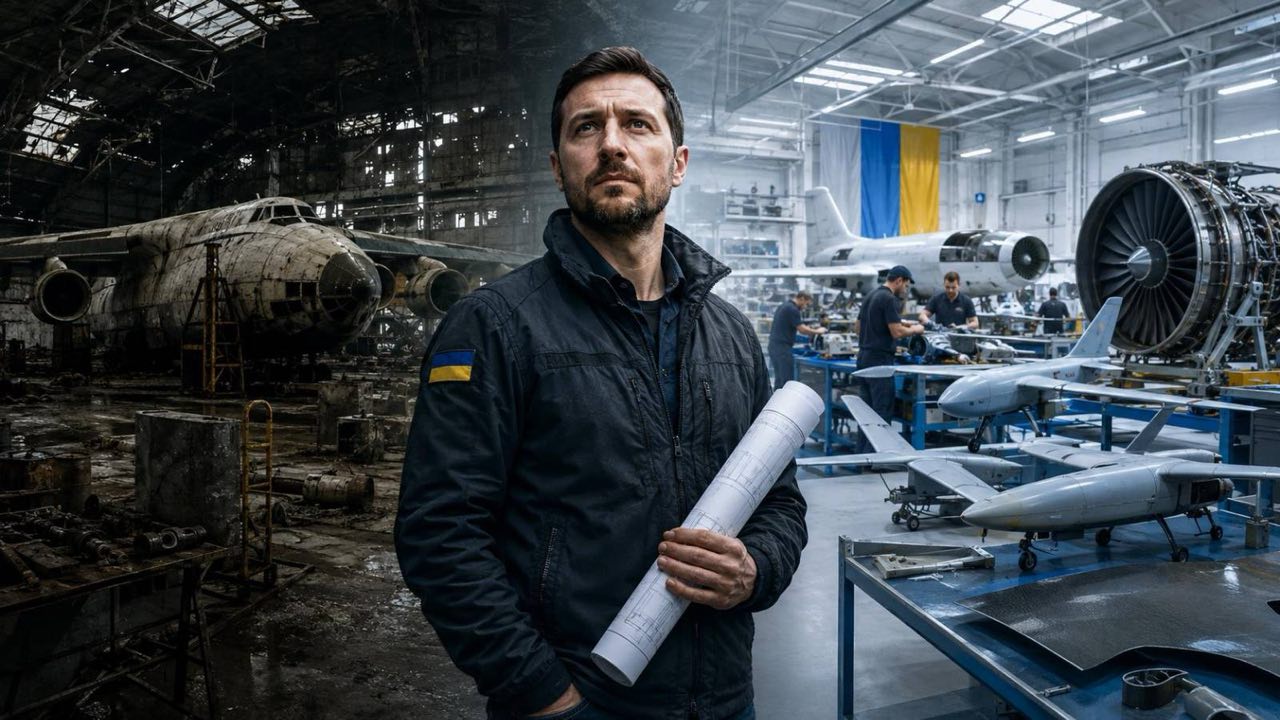
До середини 2010-х серійне літакобудування в Україні фактично зупинилося. За шість років до повномасштабного вторгнення країни вже не було потокової авіаційної промисловості: літаки збирали рідко і невеликими серіями. Війна вдарила не по працюючому конвеєру, вона вдарила по галузі, яка десятиліттями не могла перетворити конструкторські розробки на стійке виробництво.
Формально напередодні 2022 року набір підприємств залишався значним: «Антонов», «Мотор Січ», «Івченко-Прогрес», Харківський авіазавод, FED і ремонтні підприємства. За назвами це все ще виглядало як повноцінна авіапромисловість. За економікою — вже ні.
Після 1991 року зникли єдиний замовник, радянський ринок і колишня кооперація. Наприкінці 1980-х потужності «Антонова» ще працювали великими серіями. У незалежній Україні рахунок швидко пішов на одиниці. У 2016-му керівництво говорило, що за перші 25 років незалежності побудували близько десяти літаків. Сама компанія в ті самі дні називала 16 нових машин, зібраних на серійному заводі від початку незалежності. Різниця в цифрах тут важливіша за саму цифру, стабільної серійної програми вже не існувало.
Економіка теж не сходилась. За роки після приєднання серійного заводу підприємство виробило 16 літаків — шість Ан-32, чотири Ан-148 і шість Ан-158. Це було вже не промисловий потік, а штучне виробництво. При цьому галузь лишалася глибоко пов’язаною з пострадянською кооперацією. На програмах Ан-148, Ан-158 і Ан-178 частка російських комплектуючих оцінювалася у 50–60%. Після 2014 року ця система зруйнувалася, а заміну довелося створювати майже з нуля. Повноцінного інвестиційного циклу так і не відбулося. Навіть Ан-178, на якому підприємство заявляло повне заміщення російських вузлів, не став серійною програмою.
Та сама проблема проявлялася в інших частинах галузі. «Мотор Січ» зберігала сильну двигунну школу, але була тісно пов’язана з російським ринком. Після розриву зв’язків колишня господарська модель почала розсипатися. «Івченко-Прогрес» утримував компетенції, яких дедалі менше лишалося у серійних заводів, але конструкторська школа сама по собі не замінює масового виробництва.
Харківський авіазавод до 2021 року фактично зупинив серійне складання: за офіційної чисельності близько 1580 осіб на виробництво виходило близько ста осіб. Галузь втрачала не лише замовлення, а й людей. За оцінкою колишнього генерального конструктора Дмитра Ківи, з 2015 по 2020 рік з «Антонова» пішли понад 4,5 тисячі фахівців. Чисельність скоротилася приблизно з 13,5 тисячі до менш ніж дев’яти тисяч. Причини були системними: низька серійність, відсутність довгих програм і проблеми управління. Війна лише прискорила цей процес.
До 2022 року галузь втрачала здатність виробляти. Після лютого 2022-го вона почала втрачати ще й фізичну інфраструктуру. Гостомель, де базувалися «Авіалінії Антонова» і була значна частина виробничої та льотної бази, опинився в центрі боїв. Єдину збудовану Ан-225 «Мрію» знищили в ангарі, пошкодили інші літаки, постраждали ангари й об’єкти. Частину флоту вдалося вивести, але виробнича база виявилася відрізаною від комерційної експлуатації.
Для «Мотор Січ» у Запоріжжі війна означала вже не просто втрату ринків, а постійний ризик фізичного знищення. Держава відчужила компанію у свою власність, але зміна власника сама по собі не створила нової промислової моделі. Головний підсумок довоєнного і воєнного періоду в цьому. Україна втратила не просто будівлі, верстати чи окремі літаки. Вона втратила і без того крихку зв’язку між конструкторським бюро, серійним заводом, постачальниками, ремонтною мережею, замовником і ринком. Після 2014 року система трималася на незавершеному заміщенні імпорту і рідкісних експортних контрактах. Після 2022-го зруйнувалася і вона.
Масове виробництво дронів і перевтілення українського авіапрому
Війна не «оживила» український авіапром у звичному сенсі. Вона збудувала поруч із ним іншу галузь: не конструкторське бюро з багаторічним циклом і штучною машиною, а мережу з сотень компаній, яка вчиться випускати вироби тисячами і змінювати конструкцію за тижні. Це вже не побічний ефект фронту. Це нова промислова реальність. Від неї залишиться лише те, що зуміє пережити зникнення військового замовлення, яке зараз тримає всю систему на плаву.
Цифри тут легко обманюють, бо в одному реченні змішують потужність, план закупівлі, фактичний випуск і постачання у війська. Президент Володимир Зеленський у липні 2026 року заявив, що Україна «робить 10 мільйонів дронів на рік» і що буде 20. Це політична рамка, а не перевірена звітність. Заступник міністра оборони Сергій Боєв оголосив, що у 2026 році Україна планує виробити більше 7 мільйонів дронів. Заступник директора американського Управління оборонних інновацій Тревіс Метц у липні оцінив, що Україна цього року випустить 6–7 млн малих ударних дронів із видом від першої особи, тоді як програма Drone Dominance на $1,1 млрд до лютого замовить менше ніж 200 тисяч апаратів, а шість українських компаній на випробуваннях Gauntlet II ідуть у спільні підприємства з американськими заводами як умова майбутніх замовлень. Це різні величини. Потужність — скільки цехів теоретично можуть зібрати. Закупівля — скільки держава готова оплатити. Випуск — скільки реально зійшло з лінії. Постачання у війська — скільки доїхало.
До 2022 року в країні було кілька виробників безпілотників і випуск у тисячі одиниць. З початку 2026 року до середини липня Міністерство оборони кодифікувало 413 безпілотних авіаційних комплексів — більше ніж два нові типи на день, майже всі українські. Це вже не гаражні майстерні. Це конвеєр пристосування: апарати з видом від першої особи, перехоплювачі, розвідники середнього класу, далекобійні ударні машини, крилаті вироби на кшталт FP-5, морські безекіпажні катери. Fire Point заявляла про масштаб FP-1 близько 100 одиниць на добу, морська лінійка Magura вийшла за рамки катера-камікадзе і на День Незалежності показала носій MV11.
Змагальна перевага тут не в тому, що Україна «вміє літати». Вона в промисловому темпі. Виріб допрацьовують за бойовим відгуком, а не за п’ятирічним технічним завданням. Виробництво розподілене: цехи рознесені, складання дроблять, постачальника можна відключити за тиждень, якщо його дрон гірше працює під радіоелектронним придушенням.
Електроніка, автопілоти, канали зв’язку, композитні корпуси, дешеві електродвигуни і гвинти стали масовим ремеслом. З’явилося вітчизняне виробництво частини критичних вузлів, але формула про частку українського складання в постачаннях армії каже про те, хто збирає готовий виріб, а не про те, що мікросхеми, оптика і блоки керування стали національними. Унікальність досвіду реальна, але її легко переоцінити. Magura підписала меморандум про ліцензійне складання в США. Це вже не лише український цех.
Окремий і цінніший шар нової галузі — не корпус дрона, а двигун. Україна вміє не «двигуни взагалі», а конкретні класи: малі турбогвинтові AI-450 / AI-450S / AI-450T для безпілотників і легкої авіації, навчально-бойові та безпілотні двоконтурні турбореактивні машини лінійки AI-25 / AI-322, важчі машини радянської спадщини, які сьогодні живуть радше як ремонтна і модернізаційна компетенція. Ринок уже показав, де це працює. Bayraktar Akıncı літає з українським турбогвинтовим серцем. Серійний Kızılelma-B і пов’язані турецькі реактивні безпілотники спираються на AI-322F. Індонезія замовила 12 Kızılelma з поставками з 2028 року — і в цій конфігурації йдеться про той самий український двигун. Це не «український літак на світовому ринку». Це український вузол усередині чужого експортного літака.
Турецькі виробники прямо ставлять завдання замінити український вузол власним двигуном. Поки він не в серії, Україна тримає рідкісний козир: робочий двоконтурний турбореактивний двигун для важкого ударного безпілотника. Щойно він з’явиться у партнера, козир стискається до ціни, обслуговування і готовності відвантажити швидше. Щоб перевага стала довгою, потрібні не промови про «школу Івченка», а три речі: стійке виробництво поза зоною постійного удару, міжнародна ремонтна мережа і сертифікація бодай частини лінійки під правила, які розуміє не лише військовий замовник.
Україна у світовій авіаційній промисловості
Airbus, Boeing, Embraer, Safran, GE Aerospace і Rolls-Royce сидять усередині піраміди постачальників. Кінцеве складання — видима вершина. Гроші розподілені нижче: двигун, стійка, гідросистема, композитна панель, блок бортового обладнання, програма обслуговування, запасна частина на двадцятому році життя машини. Airbus вказує, що близько 80% вартості його продукції закуповується у постачальників. Група працює приблизно з 19 тисячами постачальників, а обсяг зовнішніх закупівель у 2023 році становив близько €49 млрд. Навіть найбільший виробник літаків не виробляє сам усе, що продає.
Власний пасажирський літак повного циклу — найдорожчий спосіб відповісти на це. Родина Embraer 170/190 на межі 1990-х — початку 2000-х вимагала сотень мільйонів доларів розробки, частину яких узяли на себе партнери з розподілом ризиків. Сьогодні планка вища. Це не «ще один Ан-148». Це капітал, зіставний із вартістю самої компанії-розробника. До цього додаються роки до стійкої серії, сертифікація типу в європейському й американському нагляді, стартовий замовник із твердим слотом, лізингова компанія, яка погодиться вважати машину активом, і мережа обслуговування в десятках країн.
Двигун стоїть на іншому поверсі. Бар’єр входу все ще високий, але це інший клас висоти. Україна вже присутня у вузькому, зате реальному вікні: турбогвинтові машини на 400–650 к.с. і малі двоконтурні турбореактивні двигуни для безпілотників і легких бойових платформ. Додана вартість двигуна вища, ніж у планера: він продається не один раз, а через ремонт, гарячу секцію, модулі й години нальоту. Aviation Week оцінює десятирічний попит на комерційне технічне обслуговування і ремонт приблизно в $1,4 трлн. Річний ринок цього обслуговування в середині 2020-х оцінюють більш ніж у $130 млрд, а двигуни становлять його найбільший сегмент. Хто робить двигун, сидить у найжирнішій частині цієї ренти. Ризики теж зрозумілі: Туреччина, Корея та інші партнери будують свої машини саме для того, щоб не платити ренту чужому конструкторському бюро. Українська відповідь — не «закрити повний цикл літака», а втримати нішу, де власний двигун партнера ще дорожчий і пізніший.
Компоненти — третій поверх, часто раціональніший і за перший, і за другий. Один складний вузол для Airbus чи Leonardo може дати стійкий експорт без потреби продавати весь літак. Мають сенс не «заводи взагалі», а конкретні компетенції, які війна вже змусила масштабувати: механообробка корпусів і кронштейнів, композитні панелі й обтічники, джгути, приводи, блоки керування, антенні системи, елементи шасі, теплообмінники. Помилка в одному вузлі другого-третього рівня коштує партію і перевірку постачальника. Помилка у власному лайнері коштує програму. Кількість замовників для вузла більша, ніж для цілого літака. Націнка нижча, ніж у марки-складальника, але капіталомісткість і сертифікаційний поріг теж нижчі, якщо входити як допущений постачальник, а не як держатель сертифіката типу.
Технічне обслуговування, ремонт і ринок супроводу часто привабливіші за нове виробництво саме тому, що ринок уже існує. Літаки, які літають сьогодні, треба обслуговувати незалежно від того, хто завтра випустить новий тип. Для України природні ніші — не вузькофюзеляжний Boeing, а те, де ще жива інженерна пам’ять і парк: транспортні машини родини Ан, вертолітні редуктори і турбогвинтові двигуни, мотори, які вже стоять на чужих безпілотниках, потенційно — східноєвропейський і близькосхідний парк, якому потрібні дешеві слоти, а не преміальна марка Lufthansa Technik. Перевага тут не романтична. Вона у вартості праці, в умінні працювати з «незручною» технікою і в тому, що ринок супроводу не вимагає доводити світові новий тип. Він вимагає довести якість ремонту і наявність запасної частини через десять років.
Ринок, який не встиг відновитися після ковіду
Українська авіація перед повномасштабною війною була набагато більшою, ніж «Антонов» і кілька авіазаводів. Це був повноцінний комерційний ринок: авіакомпанії брали літаки в лізинг, відкривали десятки маршрутів, конкурували за пасажирів, укладали контракти з туроператорами і намагалися будувати власні хаби.
У 2019 році аеропорти України обслужили 24,3 млн пасажирів — майже в півтора раза більше, ніж у 2017-му. Міжнародні перевезення давали основну частину цього потоку. Головним гравцем залишалися Міжнародні авіалінії України. У 2019 році МАУ перевезла близько 8 млн пасажирів і завершила рік із чистим прибутком 1,649 млрд грн. На папері це виглядало як національний перевізник, який нарешті навчився заробляти на українському ринку. Але за цією цифрою була важлива застереження: двома попередніми роками МАУ отримала сукупний збиток близько 3 млрд грн. Компанія залежала від транзитного пасажиропотоку через Київ і дорогої міжнародної мережі, а конкуренція з європейськими лоукостерами постійно тиснула на маржу.
Навколо МАУ формувався вже інший ринок. Windrose будувала модель чартерних, корпоративних і внутрішніх перевезень. У компанії був парк Airbus, а в 2019 році вона навіть отримала контракт на виконання спеціальних рейсів для держави вартістю 35,1 млн грн.
Dniproavia і Donbassaero лишилися радше частиною колишньої структури ринку, ніж його майбутнього. Bravo Airways працювала на чартерному напрямі. YanAir намагалася розвивати регулярні та туристичні маршрути. На ринок вийшов SkyUp — лоукостер, який за другий рік роботи виконав майже 11 тис. рейсів і перевіз понад 1,7 млн пасажирів. Це був важливий зсув. Українська авіація поступово переходила від кількох великих компаній до більш конкурентного ринку, де пасажира ділили між МАУ, SkyUp, Windrose і іноземними перевізниками. В українському небі 2019 року літали не лише вітчизняні компанії: Wizz Air, Ryanair, LOT, Turkish Airlines та інші перевізники забирали дедалі більшу частку міжнародного попиту.
У 2020 році українські авіакомпанії виконали вже на 54,7% менше рейсів, ніж роком раніше, а загальний обсяг польотів в українському повітряному просторі впав на 57,6%. COVID ударив по ринку саме в момент його зростання. У 2020 році аеропорти України обслужили лише 8,7 млн пасажирів. У 2021 році потік відновився до 16,2 млн, тобто майже повернувся до докризової траєкторії, але не досяг її.
МАУ виявилася одним із головних прикладів того, наскільки болісним виявився цей розрив. У 2020 році компанія виконала близько 17 тис. рейсів — на 72% менше, ніж роком раніше, і перевезла 1,787 млн пасажирів. Вантажні перевезення теж скоротилися в кілька разів. Компанія звільнила близько тисячі співробітників і була змушена скорочувати маршрутну мережу.
У першому півріччі 2021 року МАУ перевезла понад 1 млн пасажирів, хоча структура перевезень уже змінилася: регулярний потік лишався значно нижчим за докризовий, а частка чартерів зростала. За перші шість місяців компанія повернула пасажирам понад $23 млн, а з квітня 2020-го по червень 2021-го — понад $44 млн.
SkyUp відновлювався швидше. У травні 2021 року компанія виконала рекордні для себе 1 419 рейсів і перевезла майже 210 тис. пасажирів за один місяць. До жовтня вона вже перевезла понад 2 млн пасажирів за рік і розраховувала закінчити 2021-й приблизно з 3 млн. Windrose тим часом зробила ставку на внутрішню мережу: у 2021 році компанія запустила додаткові рейси з Києва до Ужгорода, Чернівців і Кривого Рогу.
Але відновитися до довоєнної моделі ринок уже не встиг. У лютому 2022 року українське небо закрилося для цивільних рейсів. МАУ фактично припинила операційну діяльність, а потім увійшла в процедуру банкрутства: у 2023 році компанія отримала статус банкрута на тлі зобов’язань перед кредиторами більш ніж на 20 млрд грн. Bees Airline, яка лише почала розгортатися після пандемії, також не змогла пережити війну і надалі припинила існування. Інші перевізники втратили українську базу або були змушені переносити літаки й роботу за кордон.
Але тут з’являється важливий контрприклад — SkyUp. Замість того щоб просто чекати відкриття українського неба, компанія винесла операційну модель у Європу і перейшла на ACMI: літак, екіпаж, обслуговування і страховка надаються іншим перевізникам. У 2023 році SkyUp перевіз понад 1,5 млн пасажирів і увійшов до двадцятки найбільших постачальників ACMI в Європі. Windrose і Skyline Express також почали шукати роботу за межами України.
Умови повернення українського авіапрому на світовий ринок
Інші країни показують інший шлях. Туреччина не стала чекати моменту, коли зможе самостійно створити всю авіаційну промисловість від двигуна до пасажирського лайнера. Вона десятиліттями нарощувала виробництво через ліцензії, спільні проєкти, іноземних партнерів, власні авіакомпанії і поступово збільшувала частку локальних компонентів. Сьогодні Turkish Airlines і Pegasus формують величезний ринок для літаків і послуг, а турецькі компанії водночас виробляють безпілотники, вертольоти, двигуни і авіаційні компоненти. У 2023 році Turkish Airlines перевезла 83,4 млн пасажирів, Pegasus перевіз 31,9 млн. Разом це понад 115 млн — приблизно на 10% більше їхнього сукупного результату 2019 року.
Для України особливо важливий інший приклад — Польща. Польща не намагається стати ще одним Airbus. Вона поступово перетворюється на частину європейської авіаційної промисловості. Embraer розглядає країну як майданчик для центру компетенцій, виробництва компонентів, обслуговування шасі, конверсії пасажирських літаків у вантажні і навіть можливої фінальної збірки KC-390.
Потенційний комплекс проєктів Embraer оцінює більш ніж у $2 млрд інвестицій за десять років і понад 4 400 робочих місць. У грудні 2025 року Embraer і польські підприємства додатково домовилися вивчати виробництво компонентів, MRO, технологічний трансфер, сертифікацію, контроль якості і спільну розробку авіаційної продукції. Тобто Польща отримує місце в глобальному ланцюгу не тому, що сама виробляє повністю власний пасажирський літак. Вона стає необхідною частиною чужих програм.
Якби Україна після війни захотіла робити «все сама» — завод повного циклу, свій пасажирський або транспортний літак, усі деталі, двигун, авіоніку, шасі, сертифікацію і сервіс лише на своїй території — вона повторила б саме ту пастку, з якої галузь так і не вийшла до 2022 року. Повний літак — це не одна збірка в ангарі. Це тисячі постачальників, десятиліття випробувань, страховий і лізинговий ринок, який має визнати машину активом, і гроші масштабу самої компанії-розробника. Навіть якби корпуси вдалося відбудувати, один великий конвеєр у зоні постійного удару знову зробив би всю програму вразливою: достатньо однієї ракети, одного розриву кооперації чи однієї відмови західного сертифікатора — і зупиняється не деталь, а весь літак.
Не повернення до 1990-х і не спроба воскресити радянську промислову систему в нових корпусах. Україна може повернутися у світову авіацію не як ще один самостійний виробник усього літака, а як країна, без якої окремі елементи міжнародного авіаційного ланцюга стають дорожчими, повільнішими або складнішими. І тоді головний результат відновлення вимірюватиметься не кількістю літаків із написом «Антонов», що зійшли з українського конвеєра. Він вимірюватиметься тим, скільки іноземних літаків, двигунів, авіакомпаній і авіаційних програм залежатимуть від українських інженерів, деталей, двигунів і сервісів. Це набагато менш ефектна мета. Але саме вона виглядає економічно досяжною.


