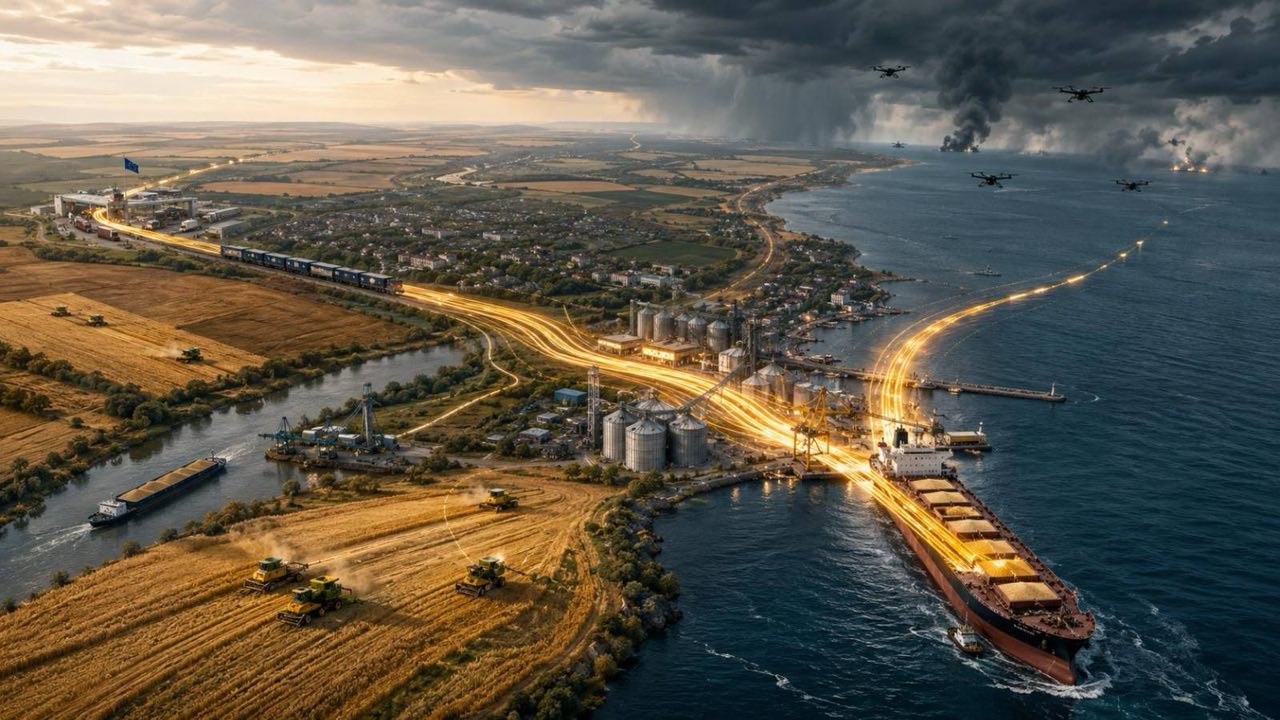
Україна може виростити більше зерна, аніж здатна вивезти. І саме в цьому полягає одна з головних уразливостей її аграрної економіки. Урожай у зерносховищі або на току — це ще не гроші. Він стає економічним результатом лише в той момент, коли зерно, олія чи шрот перетинають кордон і перетворюються на валютну виручку. В українській економіці цей ланцюг працює особливо жорстко. Сільське господарство у 2025 році формувало близько 17% ВВП і майже половину валютних надходжень від товарного експорту. За оцінками галузевих асоціацій, частка агропродукції в загальному експорті товарів сягала 56%, а абсолютний обсяг — понад 22 мільярди доларів. Кожен п’ятий зайнятий у країні так чи інакше пов’язаний з аграрним сектором. Коли експортний канал звужується, удар іде не лише по великих трейдерах. Падає ціна на внутрішньому ринку, тобто зерно, яке неможливо вивезти, починає тиснути на склади.
Фермер отримує менше за тонну, ніж планував під час посівної. Менше грошей — менше добрив, насіння, пального й техніки на наступний сезон. Знижується податкова база в регіонах, де аграрії — основні роботодавці та платники податків. Бюджет втрачає ПДВ, податок на прибуток і валюту, яка потрібна для покриття критичного імпорту. Національний банк фіксує тиск на курс. Ланцюг замикається: сьогоднішній збій логістики вже завтра зменшує обсяг виробництва, а післязавтра — стійкість усієї економіки.
До війни морські порти забезпечували переважну частину цього обороту. Після лютого 2022 року система була змушена перебудуватися, але фундаментальна залежність не зникла. Навіть у відносно спокійні періоди 2024–першої половини 2026 року через глибоководні порти Великої Одеси проходило близько 90% агроекспорту. Альтернативні маршрути — Дунай і сухопутні коридори — працювали як страховка, але не як повноцінна заміна. Коли в липні–серпні 2026 року суднозаходи до одеських портів фактично зупинилися, ринок миттєво відчув різницю. Експортні прогнози на маркетинговий рік були переглянуті вниз, внутрішні ціни впали, а аналітики заговорили про ризик переповнення сховищ до осені.
Важливо розуміти причинно-наслідковий зв’язок. Проблема не в тому, що Україна «не може виростити». Проблема в тому, що вирощене не може бути монетизоване в повному обсязі. Валюта, яка не надійшла, — це не абстрактна цифра. Це недоотримані кошти на зарплати, закупівлю імпортних комплектуючих для переробки, обслуговування кредитів аграріїв. В умовах війни, коли бюджет і так працює з дефіцитом, кожен мільярд недоотриманої експортної виручки посилює залежність від зовнішньої фінансової допомоги. Тому стійкість експортних коридорів — це не галузеве питання. Це питання макроекономічної стабільності.
Система працює лише тоді, коли всі її ланки синхронізовані: урожай зібраний, елеватори мають вільні потужності, вагони й судна доступні, порти або прикордонні переходи функціонують, а покупець готовий платити. Розрив у будь-якій ланці миттєво транслюється у зниження доходів виробника. Саме тому після 2022 року Україна була змушена будувати не один, а кілька паралельних маршрутів. Але навіть ця багатомаршрутність має межу — і ця межа визначається фізикою та економікою логістики. Без працюючого виходу на зовнішні ринки агросектор швидко перетворюється з генератора валюти на джерело внутрішнього тиску на ціни, зайнятість і бюджет.
Нова карта українського агроекспорту
Після блокування традиційних портів у 2022 році український агроекспорт перестав бути монолітним потоком через Чорне море. Він перетворився на набір маршрутів із різною пропускною здатністю, вартістю та надійністю. Основу системи, як і раніше, становлять глибоководні порти Великої Одеси: Одеса, Чорноморськ і Південний. Тут формуються великі партії, завантажуються судна типу Panamax і більше, і саме тут досягається мінімальна вартість доставки тонни на далекі ринки.
Паралельно з морем працює Дунай. Порти Ізмаїл, Рені та Усть-Дунайськ стали критично важливими у 2022–2023 роках, коли глибоководні термінали були фактично закриті. Через них зерно прямувало баржами та невеликими суднами до румунської Констанци або далі річкою. У пікові місяці Дунай приймав на себе значну частину обсягів. Однак після відновлення морського коридору у 2023–2024 роках вантажообіг дунайських портів різко знизився. У 2025 році через Ізмаїл, Рені та Усть-Дунайськ пройшло близько 8,9 мільйона тонн усіх вантажів (проти понад 17 мільйонів у 2024-му). Для зерна частка стала ще меншою. Дунай залишається резервним і нішевим каналом — особливо для господарств півдня Одеської області, — але його фізична пропускна здатність обмежена глибинами, кількістю барж і можливостями румунських портів.
Сухопутний маршрут замикає систему. Це залізничні та автомобільні переходи до Польщі, Словаччини, Угорщини, Румунії та Молдови, відомі як Solidarity Lanes. Європейська комісія фіксує, що з травня 2022 року через ці коридори пройшло близько 40% усього українського зерна, олійних і пов’язаних продуктів (в абсолютних цифрах — близько 94–102 мільйонів тонн агропродукції). Однак у періоди, коли морський коридор працював стабільно, частка сухопутних маршрутів в агроекспорті падала до 10–20%. Причина проста: різна ширина колії, необхідність перевантаження, обмежена пропускна здатність прикордонних терміналів і вища вартість. За оцінками ринку, доставка тонни зерна до європейських портів суходолом обходиться на 50–70 доларів дорожче, ніж через одеські термінали.
Логіка цієї системи після 2022 року стала зрозумілою. Глибоководні порти — основний канал для масових партій на далекі ринки (Азія, Африка, Близький Схід). Дунай — страховий і регіональний. Сухопутні маршрути — канал для постачання до ЄС і для товарів, для яких критичною є швидкість або для яких морський шлях тимчасово недоступний. Україна була змушена створити цю багатомаршрутність не через бажання диверсифікувати, а через необхідність вижити. Щоразу, коли один канал стискався, навантаження перекладалося на інші. Але жоден з альтернативних маршрутів не має тієї комбінації обсягу та собівартості, яку дає море.
Стратегічне значення Чорного моря
Порівняння морського та сухопутного експорту — це передусім питання масштабу. Глибоководний порт здатен прийняти судно на 50–60 тисяч тонн і більше. Залізничний склад або баржа перевозять на порядки менше. Навіть якщо скласти максимальну пропускну здатність Дунаю, залізниці та автопереходів, виходить цифра, яка в найкращому разі покриває третину–половину того, що здатні пропустити одеські термінали у нормальному режимі. У серпні 2026 року, коли суднозаходи до Великої Одеси фактично зупинилися, альтернативні маршрути оцінювалися ринком у 1–1,5 мільйона тонн на місяць із потенціалом зростання до 2,5–3 мільйонів. Для порівняння: у першій половині 2026 року через морські порти України проходило в середньому майже 4 мільйони тонн агропродукції щомісяця. Основний обсяг забезпечувала Велика Одеса. Вартість залишається вирішальним фактором. Морський фрахт на далекі відстані, як і раніше, є найдешевшим способом переміщення масових вантажів.
Сухопутна логістика включає перевантаження на кордоні, довший шлях, вищі тарифи на перевезення і, в періоди пікового навантаження, черги. Коли в серпні 2026 року Укрзалізниця підвищила тарифи на 30%, це додатково вдарило по вже й так дорожчому маршруту. Для багатьох партій різниця у 50 доларів на тонні означає втрату маржі або повну відмову від угоди. У результаті частина обсягів просто не виходить на ринок, а внутрішні ціни просідають.
Безпека судноплавства та портової інфраструктури додає ще один рівень. Морський коридор, який Україна створила після виходу Росії із «зернової угоди» у 2023 році, працював під постійною загрозою. Страхові премії, ризик атак на судна й термінали, необхідність військово-морського прикриття — усе це закладалося у вартість. Попри це, обсяги зростали. До травня 2026 року через український морський коридор пройшло майже 200 мільйонів тонн вантажів, з яких понад 117 мільйонів — зерно. Це доводить, що навіть в умовах війни море залишається найефективнішим каналом. Але ефективність є крихкою. Варто страховим компаніям або судновласникам оцінити ризик як неприйнятний — і потік зупиняється, навіть якщо самі причали формально працюють.
Саме тому Чорне море не можна замінити. Дунай і сухопутні коридори здатні пом’якшити удар, перенаправити частину обсягів, врятувати окремі контракти. Вони не здатні прийняти на себе все навантаження українського агроекспорту без різкого зростання витрат і падіння обсягів. Коли море закривається, економіка отримує не пропорційне зниження експорту, а обвал із каскадними ефектами по ланцюгу: від зниження валютної виручки до скорочення наступного посівного циклу. Контроль над безпечним судноплавством у західній частині Чорного моря тому безпосередньо пов’язаний із макроекономічною стійкістю країни.
Головні точки вразливості експортної системи
Загроза експортному коридору рідко буває точковою. Навіть якщо порт продовжує працювати, система може бути паралізована на кількох рівнях одночасно. Прямі атаки на інфраструктуру та судна залишаються найбільш очевидними. Літо 2026 року показало, як це виглядає на практиці. Інтенсивні удари по терміналах Великої Одеси та по суднах у порту й на підході призвели до того, що з 22 липня іноземні судна практично перестали заходити. Формально порти відкриті. Фактично — потік зупинився. Страховики підвищили премії або відмовилися покривати ризики, екіпажі відмовляються йти, судновласники оголошують force majeure. У результаті експорт падає не тому, що термінали повністю зруйновані, а тому, що судна перестали до них заходити.
Паралельно працює вразливість залізничної інфраструктури та прикордонних вузлів. Українська колія 1520 мм не збігається з європейською 1435 мм. Кожен вагон, який іде на захід, потребує або зміни візків, або перевантаження. Пропускна здатність прикордонних терміналів обмежена. У періоди пікового навантаження черги розтягуються на дні й тижні. Плюс — удари по локомотивах, енергопостачанню та самих станціях. Коли в серпні 2026 року одночасно із зупинкою моря зросли залізничні тарифи, сухопутний маршрут став ще менш привабливим. Навіть за наявності вагонів і бажання експортувати частина обсягів просто не проходить через «вузькі місця» на кордоні.
Дунай додає власний набір обмежень. Низька вода через посуху різко знижує вантажопідйомність барж. Нестача суден типу «річка-море», обмежена глибина, залежність від румунської інфраструктури та черги в Констанці перетворюють «резервний» маршрут на вузьке горлечко. У 2026 році дунайські порти вже до серпня обробили істотно менше, ніж за зіставний період Велика Одеса. Політичний та регуляторний фактор також присутній: європейські ринки періодично стикаються з протестами місцевих фермерів і запроваджують обмеження, створюючи невизначеність для обсягів, які прямують саме до ЄС.
Висока вартість логістики замикає список. Коли доставка стає надто дорогою, фермер або знижує ціну продажу, або відмовляється від експорту. У результаті зерно залишається всередині країни, тисне на ринок і знижує доходи. Ці точки вразливості працюють одночасно. Порт може бути цілим, але судна не йдуть. Залізниця може мати вагони, але кордон перевантажений. Дунай може мати причали, але вода низька. Система дає збій не лише тоді, коли зруйновано термінал, а тоді, коли будь-яка з ланок перестає пропускати необхідний обсяг за прийнятною ціною. Саме тому стійкість коридорів визначається не лише станом портів, а й усім ланцюгом від поля до покупця.
Контроль над шляхами до світового ринку
Вимушена багатомаршрутність, яку Україна створила в умовах війни, може перетворитися на довгострокову перевагу — але лише якщо її свідомо закріпити й розвивати. Зараз система працює в режимі постійної компенсації: коли один канал стискається, навантаження перекладається на інші. Після війни завдання змінюється. Потрібно вибудувати архітектуру, у якій жоден маршрут не є єдиною точкою відмови, а вартість і надійність доставки стають передбачуваними.
Глибоководні порти Великої Одеси залишаться основою. Їхнє відновлення та модернізація — не просто ремонт пошкоджених причалів і складів. Це створення надлишкових потужностей, які дозволять швидко перемикати потоки між терміналами у разі локальних пошкоджень або страхових обмежень. Важливо знизити залежність від окремих об’єктів: чим більше незалежних ліній завантаження, тим вища стійкість усієї системи. Паралельно необхідно повернути та розвивати порти Миколаєва і, в перспективі, Херсона — не як заміну Одесі, а як додатковий рівень глибини. Чим ширша географія морських виходів, тим менше шансів, що один удар або одна блокада паралізує весь експорт.
Дунай має перестати бути виключно аварійним маршрутом. Для цього потрібні системні інвестиції в днопоглиблення, розвиток баржового флоту, модернізацію причалів в Ізмаїлі та Рені, а також тісніше стикування з румунською інфраструктурою, насамперед із Констанцою. Українську ділянку Дунаю має сенс інтегрувати в європейські транспортні мережі так, щоб вона працювала не лише в кризовий період, а й у звичайному режимі — для регіональних поставок і як резерв. Це знижує системний ризик і дає виробникам півдня країни коротший і передбачуваніший вихід.
Сухопутні коридори потребують іншого підходу. Зараз вони дорогі та повільні через різну ширину колії, необхідність перевантаження й обмежену пропускну здатність прикордонних вузлів. Після війни критично важливо розширити ділянки європейської колії, побудувати сучасні перевантажувальні термінали та цифровізувати процедури на кордоні. Solidarity Lanes довели, що сухопутний маршрут може працювати в екстремальних умовах. Завдання — зробити його звичайним, відносно дешевим і передбачуваним каналом, а не тимчасовим рішенням на випадок закриття моря. Без зниження вартості та часу проходження кордону цей маршрут так і залишиться допоміжним.
Не менш важливою є диверсифікація ринків. Залежність від європейського напрямку створює політичні та регуляторні ризики, які вже проявлялися у вигляді протестів фермерів і тимчасових обмежень. Розвиток прямих поставок до Північної Африки, на Близький Схід і в Азію через море знижує цю залежність. Для цього потрібні не лише порти, а й довгострокові торговельні угоди, логістичні хаби та контракти, які роблять українське зерно й олію звичним товаром на цих ринках. Чим ширша географія покупців, тим менший вплив будь-якого одного політичного чи логістичного збою.
Зрештою, контроль над логістикою стає таким самим стратегічним ресурсом, як і самі виробничі потужності. Країна, яка може гарантовано доставити продукцію покупцеві за конкурентною ціною, зберігає можливість заробляти, інвестувати в наступний урожай і підтримувати макроекономічну стійкість. Країна, у якої цей контроль відсутній, залишається заручником чужих рішень — воєнних, політичних чи комерційних. Повоєнна архітектура українських експортних коридорів має будуватися саме з цього розуміння. Логістика перестає бути допоміжною функцією і перетворюється на один із ключових елементів економічної безпеки.


