Позначка: фінтех

  • NovaPay отримала нового керівника: компанію очолив ветеран ЗСУ Ігор Приходько

    NovaPay отримала нового керівника: компанію очолив ветеран ЗСУ Ігор Приходько

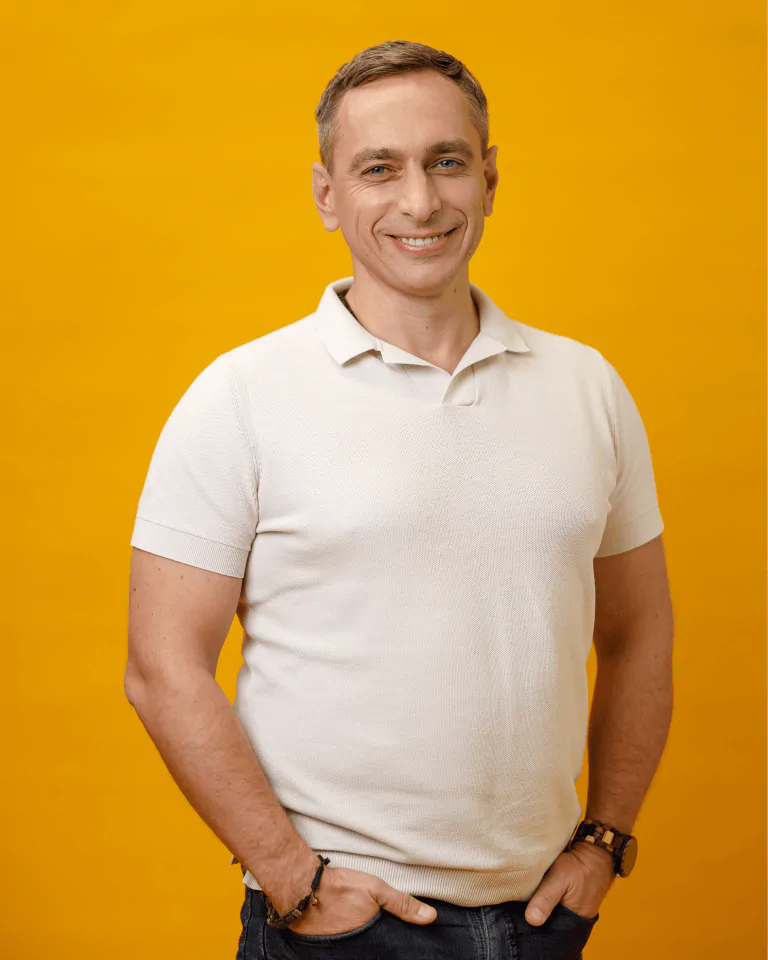
    Українська фінтех-компанія NovaPay, що входить до групи NOVA, отримала нового генерального директора. З 11 серпня 2026 року компанію офіційно очолив Ігор Приходько — управлінець із понад 23-річним досвідом у банківському та небанківському фінансовому секторі, який працює в NovaPay майже десять років. У 2022 році Приходько добровільно вступив до лав Збройних сил України, брав участь у бойових діях, а після завершення служби повернувся до компанії.

    Призначення фактично завершує перехідний період у керівництві NovaPay, який розпочався навесні. Ще наприкінці березня компанія повідомила про завершення роботи попереднього CEO Ігоря Сироватка. Тоді саме Приходька, який обіймав посаду фінансового директора, призначили виконувачем обов’язків генерального директора. Відтоді він фактично керував компанією, а тепер отримав повноцінний статус CEO.

    Кар’єра нового керівника NovaPay у фінансовому секторі налічує понад 23 роки. Керівні посади він обіймає з 2005 року. У різні періоди Приходько працював у низці українських банків та фінансових установ, серед яких Надра Банк і ТАСкомбанк. За цей час він отримав досвід у фінансовому управлінні, управлінні ризиками, розвитку бізнесу та комерційних напрямах.

    До NovaPay Приходько приєднався в листопаді 2016 року як фінансовий директор. Таким чином, на момент призначення генеральним директором він уже майже десять років працював усередині компанії та безпосередньо брав участь у її трансформації.

    У NovaPay зазначають, що за цей період Приходько став одним із ключових учасників розвитку бізнесу, зокрема був залучений до створення та запуску фінансових продуктів і сервісів, які зараз становлять частину екосистеми компанії.

    Співзасновник групи NOVA Вячеслав Климов, коментуючи кадрове рішення, наголосив саме на досвіді нового CEO всередині компанії. За його словами, Приходько пройшов разом із NovaPay десятирічний період розвитку та був безпосередньо залучений до ключових трансформацій бізнесу. У NOVA розраховують, що його досвід та розуміння внутрішніх процесів допоможуть компанії перейти до наступного етапу розвитку.

    Особливою частиною біографії нового керівника став 2022 рік. Після початку повномасштабного вторгнення Росії Ігор Приходько добровільно вступив до Збройних сил України. Він брав участь у бойових діях та отримав статус ветерана. Після завершення військової служби Приходько повернувся до NovaPay і продовжив роботу в компанії.

    Що Приходько планує робити з NovaPay

    Новий генеральний директор уже окреслив основні напрями роботи. Серед його пріоритетів — подальший розвиток цифрових продуктів, розширення платіжної інфраструктури в Україні та за кордоном і запуск нових фінансових рішень.

    За словами Приходька, NovaPay зараз перебуває на етапі активного розвитку, а його завданням стане збереження набраного темпу та перетворення стратегії компанії на конкретні щоденні рішення.

    «Моє завдання – зберегти цей темп і зробити так, щоб стратегія компанії не залишалася на папері, а втілювалася в щоденних рішеннях команди», — заявив новий CEO.

    Окремий акцент він зробив на міжнародному напрямі. NovaPay має намір масштабувати свою платіжну інфраструктуру не лише всередині країни, а й за її межами. Компанія також планує продовжувати розробку цифрових фінансових продуктів та працювати над клієнтським досвідом.

    Приходько вже кілька місяців фактично керував компанією

    Хоча офіційне призначення відбулося 11 серпня, для NovaPay це не прихід зовнішнього менеджера. Після відставки Ігоря Сироватка наприкінці березня Приходько став виконувачем обов’язків генерального директора. Офіційні документи компанії за червень також уже містили його ім’я саме в цій ролі.

    Попереднього керівника Ігоря Сироватка NovaPay призначила CEO у вересні 2025 року. У грудні його кандидатуру на посаді генерального директора погодив Національний банк України. Однак уже 23 березня 2026 року NovaPay повідомила, що Сироватко залишає посаду за взаємною згодою сторін після обговорення майбутнього формату управління компанією. До кінця березня він мав передати ключові процеси та зони відповідальності команді.

    Таким чином, Приходько мав кілька місяців для входження в нову роль ще до формального призначення.

    NovaPay активно виходить за межі звичайних грошових переказів

    Призначення нового CEO відбувається на тлі трансформації самого бізнесу NovaPay. Компанія вже давно позиціонує себе не просто як платіжний сервіс, пов’язаний із доставкою «Нової пошти», а як повноцінну фінтех-платформу.

    Серед доступних продуктів компанії — платіжні та карткові сервіси, післяплата, перекази, рахунки для підприємців і бізнесу, інтернет-еквайринг, зарплатні проєкти, кредитні продукти, розстрочка та корпоративні облігації.

    Сам Приходько ще як фінансовий директор був помітно залучений до розвитку інвестиційного напряму. Наприклад, восени 2025 року компанія повідомляла, що понад 6480 інвесторів придбали її облігації, вклавши більш ніж 2,2 млрд грн.

    У 2026 році цей напрям продовжив розвиватися. У квітні рейтингове агентство «Стандарт-Рейтинг» присвоїло облігаціям NovaPay серії М кредитний рейтинг uaAA. Коментував це рішення уже Приходько як виконувач обов’язків генерального директора.

    Компанія також повідомляла про погашення облігацій серії А загальною номінальною вартістю 100 млн грн. Цей випуск був для NovaPay дебютним публічним випуском корпоративних облігацій. За даними компанії, починаючи з 2023 року вона здійснила вже 13 випусків облігацій.

    Тобто Приходько отримує керівництво NovaPay у момент, коли компанія дедалі активніше працює одразу в кількох сегментах фінансового ринку — від повсякденних платежів і обслуговування підприємців до кредитування та інвестиційних продуктів.

    Чому це призначення важливе

    Кадрове рішення NovaPay вирізняється насамперед тим, що компанія не запросила нового керівника ззовні. CEO став менеджер, який майже десять років працював усередині бізнесу, був фінансовим директором, брав участь у створенні продуктів і трансформації компанії, а після відставки попереднього генерального директора вже кілька місяців виконував його обов’язки.

    Саме тому різкої зміни стратегії після призначення наразі не анонсовано. Навпаки, заявлені Приходьком пріоритети передбачають продовження вже розпочатого курсу: цифровізацію сервісів, розширення продуктової лінійки, розвиток платіжної інфраструктури та міжнародне масштабування.

    Для самого Приходька це водночас завершення майже десятирічного кар’єрного шляху всередині NovaPay — від фінансового директора до першої особи компанії. А для NovaPay призначення 11 серпня означає завершення кількамісячного перехідного періоду в керівництві та початок нового етапу під управлінням людини, яка була безпосередньо залучена до попередніх трансформацій фінтех-бізнесу.

  • Китай запускає цифрову платіжну систему, яка може підірвати домінування долара у світі

    Китай запускає цифрову платіжну систему, яка може підірвати домінування долара у світі

    Китай наближається до запуску однієї з наймасштабніших у світі систем цифрових міжнародних розрахунків, яка потенційно може змінити баланс сил у глобальній фінансовій системі та поступово зменшити залежність світової торгівлі від долара США. Йдеться про платформу mBridge, що розробляється під керівництвом Народного банку Китаю у співпраці з низкою центральних банків Азії та Близького Сходу. Про це повідомляє Financial Times із посиланням на джерела, обізнані з перебігом проєкту.

    За даними видання, проєкт перебуває на завершальному етапі підготовки до комерційного запуску, який може відбутися найближчим часом, хоча точна дата поки не розголошується. mBridge створюється як багатостороння інфраструктура для проведення транскордонних платежів із використанням цифрових валют центральних банків, що дозволяє здійснювати розрахунки напряму між країнами без традиційних посередників у вигляді глобальних банківських мереж.

    Серед учасників проєкту — центральні банки материкового Китаю, Гонконгу, Таїланду, Об’єднаних Арабських Еміратів і Саудівської Аравії. Саме ця група країн формує ядро нової фінансової інфраструктури, яка в перспективі може розширюватися за рахунок нових учасників, особливо з країн, що розвиваються та активно залучені до китайської ініціативи «Пояс і шлях».

    Однією з ключових особливостей mBridge є використання цифрових валют центральних банків (CBDC), зокрема цифрового юаня. Це дозволяє проводити розрахунки практично в реальному часі, зменшувати витрати на конвертацію валют і мінімізувати залежність від традиційних систем міжбанківських переказів, таких як SWIFT, які історично контролюються західною фінансовою інфраструктурою.

    Джерела Financial Times повідомляють, що для координації та контролю роботи платформи планується створення окремої організації з офісом у Гонконзі. Вона відповідатиме за технічну інтеграцію, стандарти безпеки, підключення нових учасників та регулювання операцій у межах системи. Фактично йдеться про формування нової багатосторонньої платіжної архітектури, яка може стати альтернативним центром глобальних розрахунків.

    За попередніми оцінками, комісії в системі mBridge можуть бути приблизно вдвічі нижчими, ніж у традиційних міжнародних платіжних каналах. Це особливо важливо для малого та середнього бізнесу, який часто стикається з високими витратами, затримками платежів і складними процедурами комплаєнсу при роботі через класичні банківські системи.

    Аналітики зазначають, що Китай вже тривалий час послідовно працює над розширенням ролі юаня у світовій економіці. Поряд із mBridge функціонує також система CIPS (Cross-Border Interbank Payment System), яка виконує роль альтернативи SWIFT для розрахунків у юанях. Однак mBridge має іншу логіку — вона орієнтована саме на цифрові валюти центральних банків і може забезпечити значно більш гнучку та швидку систему транскордонних платежів.

    Поштовхом до прискорення розвитку альтернативних фінансових інфраструктур, за оцінками експертів, стали останні геополітичні та економічні потрясіння, зокрема санкційні конфлікти, війни та зростання недовіри до домінування долара як інструменту глобального фінансового впливу. У цьому контексті країни, що беруть участь у проєкті, розглядають mBridge як спосіб зменшити вразливість до зовнішнього тиску та диверсифікувати фінансові ризики.

    Особливу роль у потенційному розширенні платформи може відіграти ініціатива «Пояс і шлях», яка об’єднує десятки країн у сфері торгівлі, інфраструктури та інвестицій. Саме ці держави можуть стати ключовими користувачами нової системи, оскільки вже мають тісні економічні зв’язки з Китаєм і зацікавлені у швидших та дешевших механізмах міжнародних розрахунків.

    Паралельно в міжнародній фінансовій системі вже фіксується зростання використання китайської платіжної інфраструктури CIPS, яка за останні роки суттєво розширила географію операцій. Однак експерти підкреслюють, що mBridge не замінює CIPS, а радше доповнює його, формуючи багаторівневу систему китайської фінансової архітектури — від класичних банківських платежів до цифрових валют центральних банків.

    Попри амбітність проєкту, аналітики застерігають, що повноцінна трансформація глобальної фінансової системи не відбудеться миттєво. Долар США залишається домінуючою резервною валютою світу, а західні фінансові інституції контролюють значну частину міжнародної торгівлі та інвестиційних потоків. Водночас поява альтернативних цифрових систем поступово створює конкуренцію та може змінювати структуру світових розрахунків у довгостроковій перспективі.

    Експерти Financial Times підкреслюють, що запуск mBridge має не лише економічне, а й геополітичне значення. Фактично Китай разом із партнерами формує альтернативний фінансовий контур, який може посилити вплив Пекіна у глобальній економіці та запропонувати країнам нові правила міжнародних розрахунків, менш залежні від традиційної доларової системи.

  • Мільйонні зарплати і майже нуль податків: новий скандал довкола monobank

    Мільйонні зарплати і майже нуль податків: новий скандал довкола monobank

    У 2024–2025 роках структури, пов’язані з фінансовим проєктом monobank та його співвласниками Сергієм Тігіпком і Олегом Гороховським, могли недоплатити до державного бюджету близько 380 млн грн єдиного соціального внеску. Про це повідомляється у публічному розслідуванні, де аналізуються фінансові показники компаній, пов’язаних із роботою популярного банківського сервісу.

    За оприлюдненими даними, monobank фактично не є окремим банком. Це фінансова послуга, яку компанія «Фінтех Бенд», пов’язана з Олегом Гороховським, надає «Універсал Банку», що входить до бізнес-структур Сергія Тігіпка. Така модель дозволяє перерозподіляти доходи між банком і сервісною компанією: для банку це виглядає як витрати на послуги, тоді як сервісна структура отримує значну частину прибутку.

    За даними аналізу, у 2024 році компанія «Фінтех Бенд» виплачувала 53 співробітникам надзвичайно високі зарплати. У середньому кожен із них отримував близько 1,9 млн грн на місяць. Річний фонд оплати праці в компанії становив приблизно 1,2 млрд грн.

    При цьому сума сплаченого єдиного соціального внеску становила лише близько 2,4 млн грн. Фактичне навантаження на фонд зарплати виявилося на рівні приблизно 0,2%, тоді як стандартна ставка ЄСВ в Україні становить 22%. За оцінками, потенційна недоплата державному бюджету могла скласти близько 227 млн грн лише за 2024 рік.

    У 2025 році ситуація, за наведеними даними, повторилася. Кількість працівників у «Фінтех Бенд» збільшилася до 104 осіб, а середня зарплата становила приблизно 636 тисяч гривень на місяць. Водночас схема зі сплатою мінімального ЄСВ збереглася. Орієнтовна недоплата внеску за цей період може становити ще близько 154 млн грн.

    Для порівняння наводяться фінансові показники «Універсал Банку». У банківській установі середня зарплата працівників становить близько 50 тисяч гривень на місяць, і єдиний соціальний внесок сплачується у повному обсязі. При фонді оплати праці приблизно 1,36 млрд грн банк перерахував до бюджету близько 270 млн грн ЄСВ.

    Таким чином, при майже однакових обсягах фонду оплати праці — 1,36 млрд грн у банку проти 1,2 млрд грн у сервісній компанії — різниця у сплачених соціальних внесках становить сотні мільйонів гривень.

    Фактично, як зазначається в аналізі, держава отримала повноцінні соціальні внески з зарплат банківських співробітників у десятки тисяч гривень, але майже не отримала їх із мільйонних виплат у компанії, через яку проходить значна частина доходів проєкту monobank.

    Ця ситуація викликає питання щодо податкової моделі роботи фінтех-проєктів і можливого використання сервісних компаній для оптимізації податкового навантаження.